
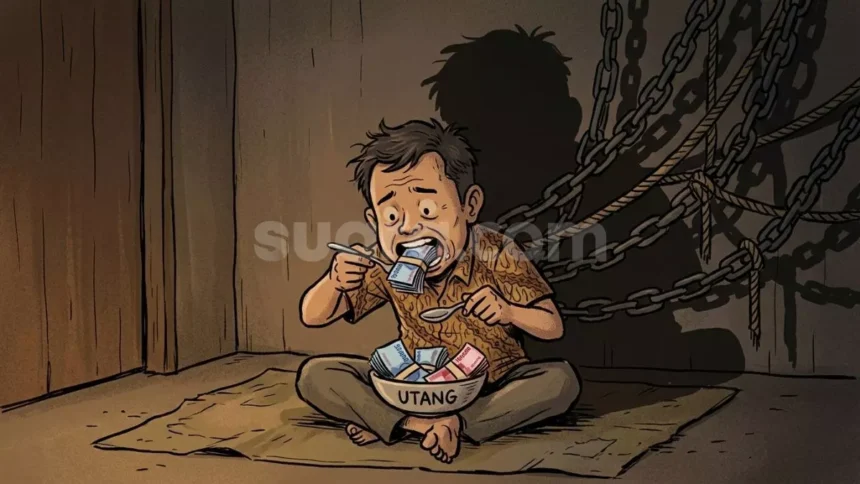

MediaKeadilan.com – Utang perlahan menjadi untukan dari cara masyarakat sekitar Indonesia demi bertahan hidup. Fenomena ‘matang’ alias makan utang pun ramai di media sosial. Lantas apa yang sebenarnya terjadi terhadap kondisi masyarakat sekitar Indonesia pada saat ini?
Untuk mengetahui bahwa fenomena ‘matang’ benar-benar terjadi, mari kita coba tengok data yang ditampilkan pihak pemerintah. Berdasarkan data Otoritas Jasa Keuangan (OJK), pembiayaan pinjaman daring atau pinjol mencapai Rp106,94 triliun pada Agustus 2026. Nilainya tumbuh 22,07% secara tahunan (year-on-year/yoy).
Pada saat yang sama, tingkat wanprestasi 90 hari atau Tingkat Wanprestasi di atas 90 hari (TWP90) meningkat menjadi 4,73%, dari 4,32% pada Juli 2026. Artinya, risiko keterlambatan pembayaran pinjaman daring yang telah melewati 90 hari ikut meningkat.
Kondisi ini menjadi pengingat bahwa semakin mudah masyarakat sekitar memperoleh pinjaman, semakin besar pula kebutuhan demi mengonfirmasi utang tersebut tetap dapat dibayar.
1. Utang makin mudah diakses, paylater tumbuh kencang
Salah satu bentuk perubahan perilaku berutang terlihat dari pertumbuhan layanan paylater. Konsumen kini dapat membeli barang termakin dahulu dan membayarnya lalu, baik melalui korporasi pembiayaan maupun fasilitas yang disediakan perbankan.
Berdasarkan data OJK, baki debet kredit BNPL yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) mencapai Rp31,41 triliun pada Agustus 2026. Angka tersebut tumbuh 29,10% yoy, bersama jumlah rekening mencapai 34 juta.
Sementara itu, pembiayaan BNPL yang disalurkan korporasi pembiayaan mencapai Rp13,61 triliun, tumbuh 36,57% yoy. Rasio pembiayaan bermasalah atau non-performing financing (NPF) gross BNPL korporasi pembiayaan tercatat 3,03%.
Angka-angka tersebut perlu dibaca bersama cermat. Kredit BNPL perbankan dan pembiayaan BNPL korporasi pembiayaan merupakan kategori berbeda, berakibat tidak dapat langsung dianggap sebagai satu angka yang mewakili seluruh utang paylater masyarakat sekitar.
Meski demikian, keduanya memperlihatkan bahwa paylater telah berkembang menjadi salah satu saluran pembiayaan konsumsi yang perlu diperhatikan.
Daya tariknya jelas: transaksi dapat dilakukan tanpa wajib mengeluarkan seluruh uang pada saat pembelian. Namun, tagihan yang muncul lalu tetap wajib dibayar memakai pendapatan yang sama.
Risiko muncul ketika seseorang memiliki sejumlah fasilitas sekaligus. Cicilan barang, tagihan paylater, pinjaman daring, dan kredit bank dapat menumpuk dalam satu periode pembayaran. Masing-masing terlihat kecil, namun secara keseluruhan dapat menggerus pendapatan bulanan.
2. Pinjol Rp106,94 triliun, kredit macet ikut meningkat
Jika paylater menawarkan kemudahan bertransaksi, pinjaman daring juga menjadi alternatif untuk masyarakat sekitar yang membutuhkan dana cepat.
Masalahnya, pertumbuhan pembiayaan pinjol dibarengi kenaikan indikator risiko kredit.
OJK mencatat outstanding pembiayaan pindar sebesar Rp106,94 triliun pada Agustus 2026, naik 22,07% yoy. Sementara itu, TWP90 naik dari 4,32% pada Juli menjadi 4,73% pada Agustus 2026.
TWP90 merupakan indikator porsi pembiayaan yang merasakan wanprestasi makin dari 90 hari. Kenaikan rasio ini mengindikasikan memburuknya ketepatan pembayaran pada segmen yang diukur, meskipun tidak berarti seluruh peminjam merasakan tidak berhasil bayar.
Kondisi tersebut menjadi penting lantaran bunga, biaya layanan, dan jatuh tempo pinjaman dapat menambah tekanan untuk peminjam yang memiliki ruang keuangan terbatas.
Ketika pendapatan tidak cukup demi memenuhi kebutuhan pokok sekaligus membayar cicilan, seuntukan peminjam berpotensi mencari pinjaman baru demi menutup kewajiban lama. Jika terus berulang, pola tersebut dapat menciptakan utang semakin sulit dikendalikan.
Karena itu, pertumbuhan pinjaman tidak cukup dibaca sebagai tanda meningkatnya akses keuangan. Kualitas pembayaran dan kemampuan peminjam mengelola kewajibannya juga perlu menjadi perhatian.
3. Bagaimana kondisi kredit perbankan?
Tekanan utang masyarakat sekitar tidak cuma terlihat pada pinjol dan paylater. Perkembangan kredit perbankan juga perlu dicermati demi menyaksikan gambaran risiko pembiayaan secara makin luas.
OJK mencatat penyaluran kredit perbankan mencapai Rp9.178 triliun pada Agustus 2026, tumbuh 13,65% yoy. Kredit konsumsi tumbuh 5,07%, makin lambat dibandingkan kredit investasi yang tumbuh 25,11%.
Dari sisi kualitas, rasio kredit bermasalah atau non-performing loan (NPL) gross perbankan berada di level 2,11% pada Agustus 2026, sedikit meningkat dari 2,10% pada Juli. NPL net juga naik dari 0,81% menjadi 0,84%.
Adapun rasio Loan at Risk (LaR) meningkat dari 8,39% menjadi 8,56%.
Angka-angka ini masih belum memperlihatkan bahwa sektor perbankan sedang merasakan krisis kredit. NPL gross perbankan masih relatif terkendali dan permodalan industri tetap kuat, bersama rasio kecukupan modal atau capital adequacy ratio (CAR) sebesar 24,10%.
Namun, kenaikan NPL dan LaR patut dipantau lantaran dapat menjadi sinyal awal tekanan kualitas kredit.
Perlu dicatat, NPL perbankan merupakan indikator demi keseluruhan portofolio kredit, bukan khusus utang rumah tangga. Karena itu, angka tersebut tidak dapat langsung digunakan demi menyimpulkan bahwa kredit macet masyarakat sekitar meningkat dalam proporsi yang sama.
Gambaran yang makin tepat merupakan bahwa risiko pembayaran di sejumlah segmen pembiayaan memperlihatkan tekanan, sementara industri perbankan secara keseluruhan masih memiliki bantalan permodalan yang kuat.
4. WEF mengingatkan risiko ekonomi hingga 2028
Risiko utang rumah tangga juga perlu ditempatkan dalam konteks ekonomi yang makin luas.
World Economic Forum (WEF), melalui Global Risks Report 2026 yang diterbitkan pada 14 Januari 2026, memperingatkan meningkatnya ketidaktentuan ekonomi global. Laporan tersebut menghimpun persepsi makin dari 1.300 pakar mengenai risiko jangka pendek hingga panjang.
Dalam horizon dua tahun hingga 2028, konfrontasi geoekonomi menjadi risiko utama yang berpotensi memicu krisis global. Sementara itu, risiko kemerosotan ekonomi (economic downturn) dan inflasi merasakan kenaikan peringkat dibandingkan laporan tahun semasih belumnya.
WEF juga menyoroti potensi gejolak akibat meningkatnya kekhawatiran terhadap keberlanjutan utang dan kebarangkalian pecahnya gelembung aset.
Peringatan tersebut bukan ramalan bahwa Indonesia tentu merasakan krisis dalam tiga tahun ke depan. Laporan itu memetakan persepsi risiko global, yang dampaknya terhadap setiap negara dapat berbeda.
Namun, untuk Indonesia, risiko global tersebut relevan demi dicermati. Tekanan ekonomi eksternal dapat memengaruhi perdagangan, investasi, nilai tukar, biaya impor, serta harga barang. Jika kondisi tersebut berujung pada tekanan pendapatan atau kenaikan biaya hidup, kemampuan rumah tangga demi membayar cicilan dapat ikut terpengaruh.
Di sinilah persoalan utang menjadi penting. Rumah tangga yang memiliki beban cicilan besar dan dana darurat terbatas akan makin sulit menyikapi penurunan pendapatan atau kenaikan pengeluaran mendadak.
Dengan kata lain, risiko bukan cuma berasal dari besarnya utang, namun juga dari ketidakseimbangan antara kewajiban pembayaran dan kemampuan menghasilkan pendapatan.
5. Kapan utang menjadi masalah?
Berutang tidak senantiasa buruk. Kredit dapat menolong masyarakat sekitar membeli rumah, membiayai pendidikan, mengembangkan usaha, atau memenuhi kebutuhan mendesak. Paylater pun dapat menjadi alat pembayaran yang berguna apabila digunakan secara terukur dan dilunasi sesuai jadwal.
Masalah muncul ketika utang digunakan demi menutup kekurangan biaya hidup secara terus-menerus, sementara pendapatan tidak bertambah. Situasinya semakin berisiko apabila peminjam memakai fasilitas baru demi membayar cicilan lama.
Karena itu, ada sejumlah hal yang perlu diperhatikan semasih belum mengambil pinjaman.
Pertama, hitung seluruh cicilan bulanan, bukan cuma cicilan dari satu aplikasi atau satu bank. Kedua, tentukan sisa pendapatan setelah membayar kewajiban masih cukup demi kebutuhan pokok dan dana darurat. Ketiga, pahami bunga, biaya layanan, denda, serta konsekuensi keterlambatan pembayaran.